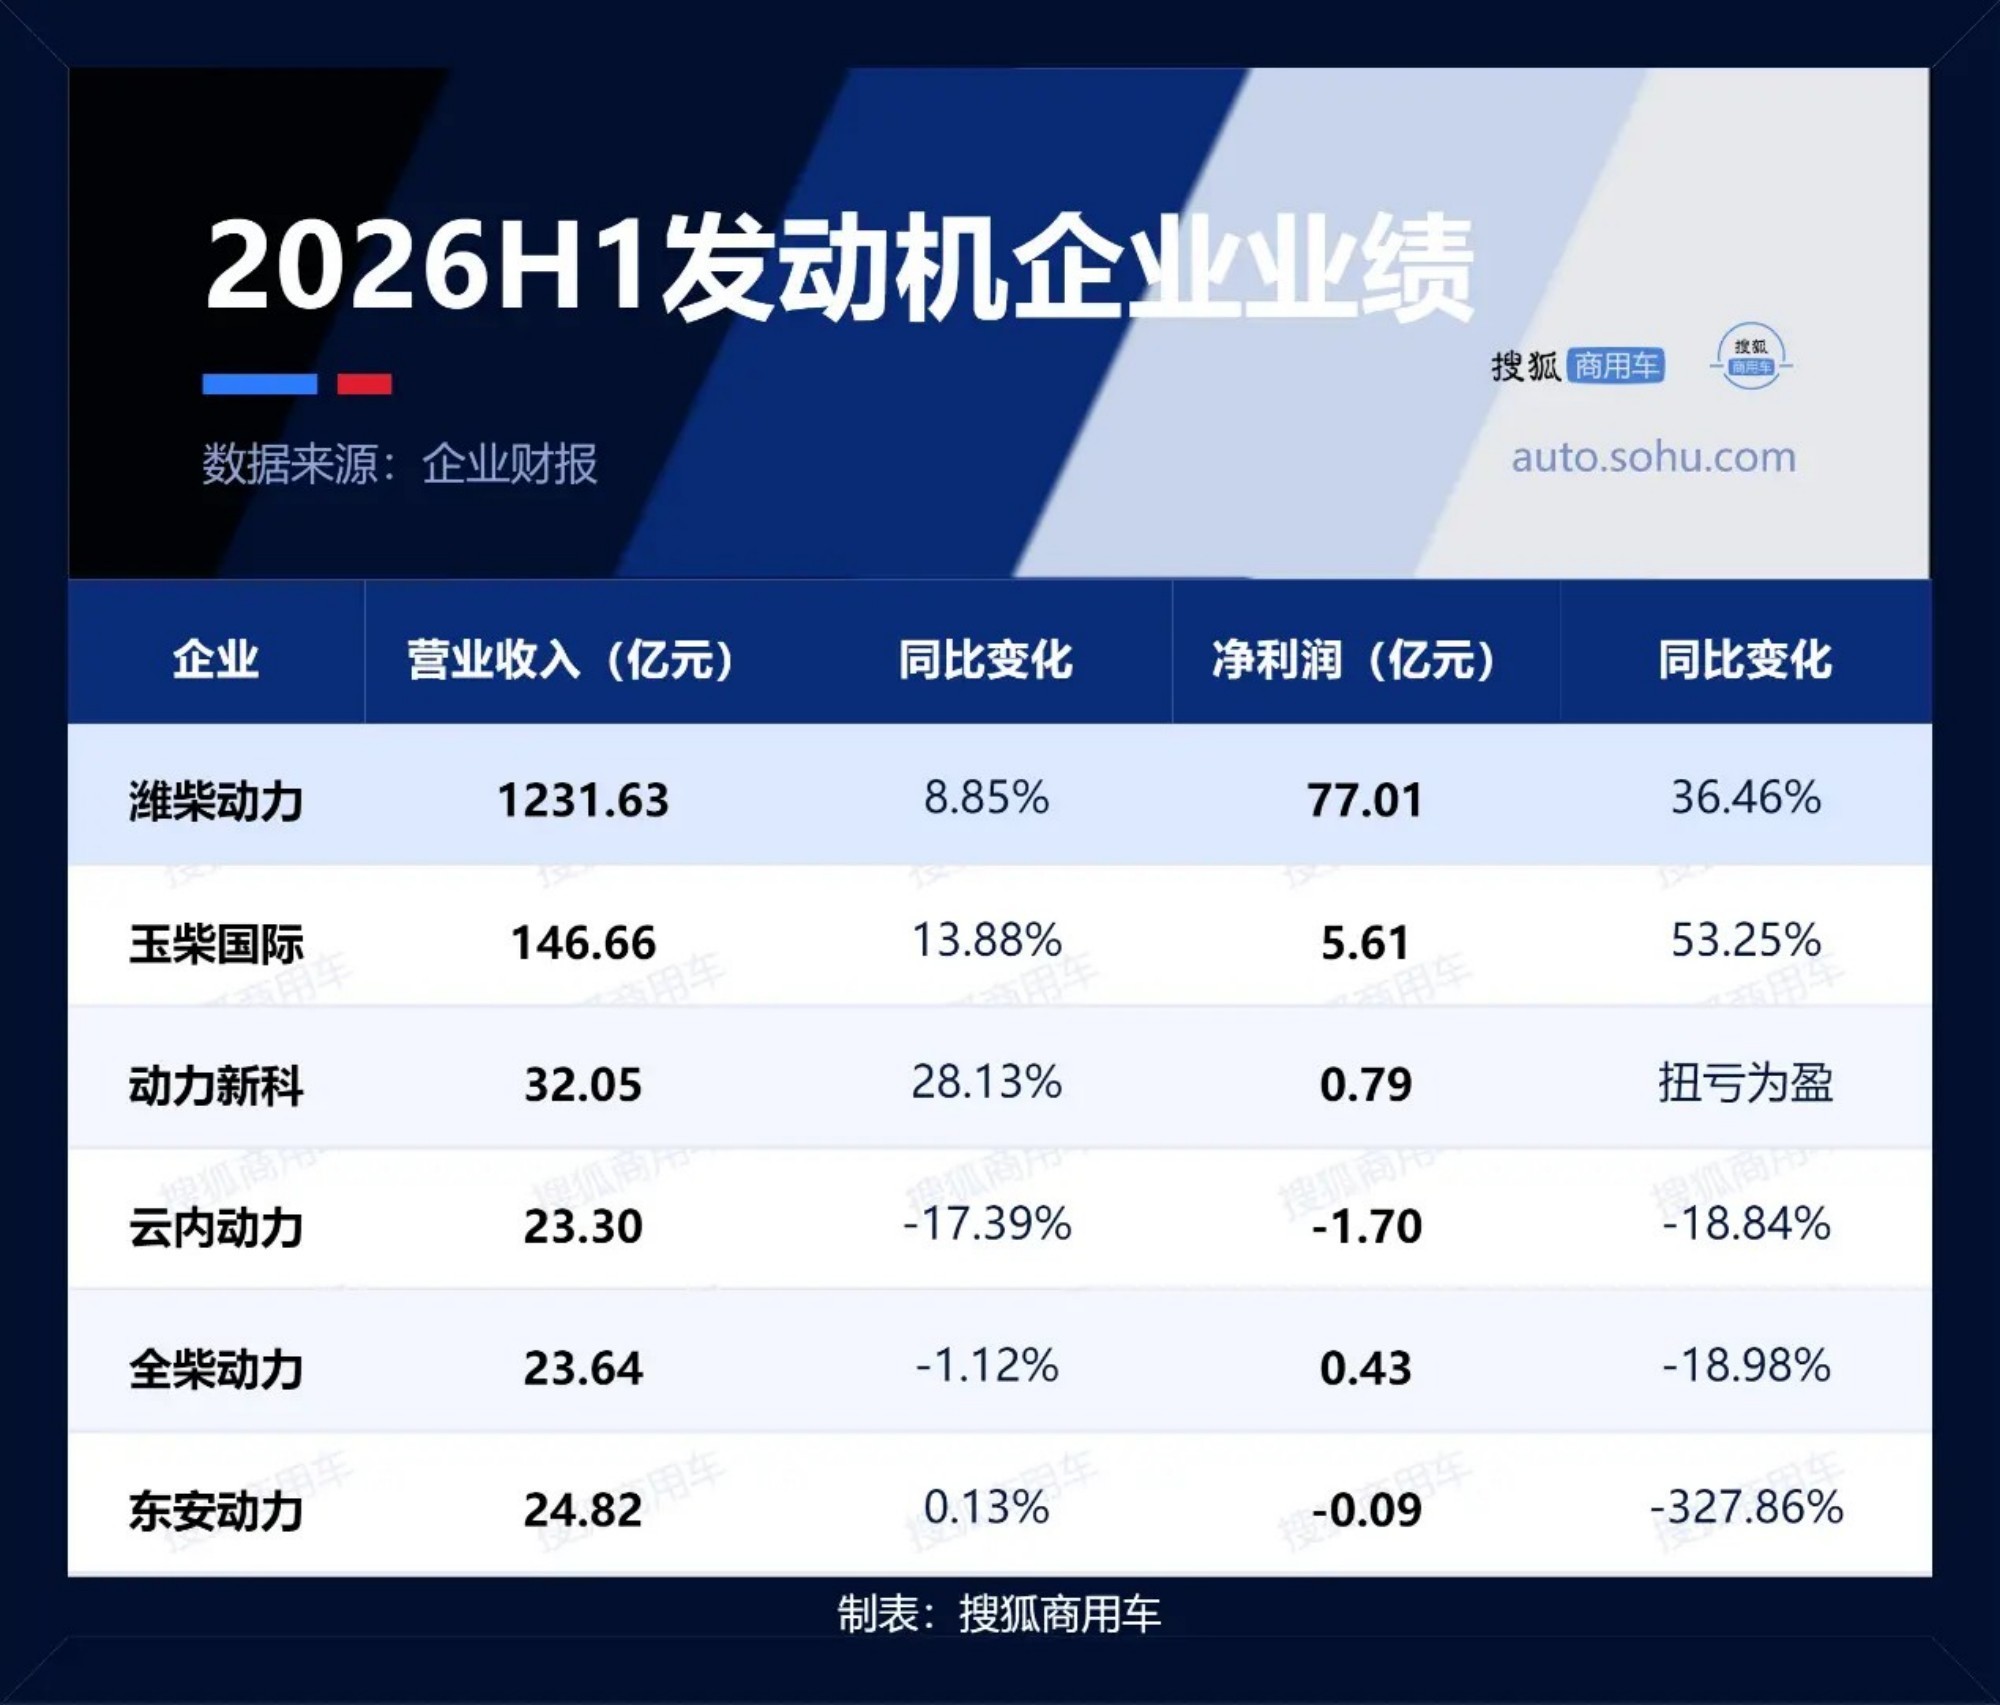
官方财报显示,2026年上半年,潍柴动力、玉柴国际和动力新科均取得营收和净利润的“双增长”,其中潍柴动力作为龙头企业,半年营收1231.63亿元,净利润77.01亿元,大幅领跑行业;去年7月因年报虚假记载被“戴帽”的云内动力,营收和净利润继续下降,亏损较同期扩大至1.7亿元;全柴动力业绩波动相对较小,东安动力则遭遇净利润大幅下降,转盈为亏。
作为发动机行业龙头企业,潍柴动力的业务不仅覆盖全系列发动机、新能源动力系统及零部件,而且涵盖变速箱、车桥、重型汽车、农业装备、发电产品等多元业务,拥有潍柴动力发动机、法士特变速器、汉德车桥、陕汽重卡、潍柴雷沃智慧农业等知名品牌。
2026年上半年,得益于多元业务加持和知名品牌集群效应,潍柴动力实现营业收入1231.63亿元,同比增长8.85%;归母净利润77.01亿元,同比增长36.46%,创下上市以来同期最高盈利水平。同时,报告期内,潍柴动力的经营活动现金流净额达113.49亿元,同比大增65.99%。
从业务来看,传统动力与新能源动力双轮驱动为潍柴动力业绩的增长奠定了基础。报告显示,今年上半年,潍柴动力实现发动机销量41.5万台,同比增长13.2%;变速器销量48.1万台,同比增长约4%;车桥销量56.7万根,同比增长17.7%。另外,高附加值的M系列大缸径发动机销售6700台,同比增长31.5%;新能源动力电池销量4.7GWh,同比增长103%。
整车板块,潍柴动力控股子公司陕汽重卡销量7.6万辆,净利润达10亿元,同比增长178%。发电产品方面,潍柴动力发电用发动机销量达6.5万台,同比增长31.3%;数据中心发电产品上半年销量已超越2025年全年总量,成功切入全球顶级数据中心及头部云厂商核心供应链,成为新的业务核心业务增长点。
业绩高涨背后,潍柴动力也面临一定的压力。一方面,潍柴动力坚持“国内国际双循环、产业与资本双引擎”,今年上半年海外业务收入达到629.96亿元,海外业务收入占比超50%,全球不确定性加剧的情况下,海外布局需要持续发力;另一方面,重卡行业竞争加剧,潍柴动力控股子公司陕汽重卡也面临冲击,需要及时应对好东风汽车和福田汽车等对手的夹击。
中国玉柴国际有限公司作为美股上市公司,主要运营中国广西玉柴机械有限公司。该公司成立于1951年,为全球主要动力总成解决方案制造商之一,专注于轻型、中型和重型发动机的设计、制造与销售,产品应用于卡车、客车、皮卡、建筑及农业机械、船舶以及发电领域。
2026年上半年,得益于玉柴的良好市场表现,玉柴国际实现营业收入146.66亿元,同比增长13.9%;归母净利润5.61亿元,同比增长53.2%。营业利润同比增长58.9%至9.88亿元,营业利润率提升至6.7%;毛利润同比增长36.5%至25亿元,毛利率由14.3%提升至17.1%。
根据报告,2026年上半年,玉柴国际实现发动机销量27.77万台,同比增长10.9%,其中重卡发动机销量同比增长47.3%,轻卡发动机销量逆势增长23.6%,为整体业绩向好提供了核心支撑。同时,玉柴国际的非道路发动机销量增长7.7%,尤其是船舶和发电市场的大排量发动机,上半年销量达到44544台,同比增长42%,推动了玉柴国际整体盈利能力的提升。
同时,面对新能源转型挑战,玉柴国际也在推出创新产品,今年上半年配备玉柴YCY24-65kW飞轮增程系统的新型商用车已在香港上市,为城市交通提供了更加绿色的方案。不过相对潍柴动力,玉柴国际的新能源动力业务仍显薄弱,需要进一步补强以应对更多的不确定性。
近年来亏损不断的上海新动力汽车科技股份有限公司(以下简称“动力新科”),终于迎来了扭转为盈。报告显示,2026年上半年,动力新科营业收入为32.05亿元,同比增长13.29%;归母净利润为7949.78万元,相较于上年同期的亏损3.01亿元,成功实现扭亏为盈。
这主要是得益于动力新科主营业务变更,剥离了原全资子公司上汽红岩,甩掉了重卡业务亏损包袱。同时,动力新科的发动机业务持续增长,为盈利奠定了基础。报告显示,今年上半年,动力新科销售发动机11.05万台,同比增长28.13%,跑赢了行业大盘。中国内燃机工业协会统计数据显示,2026年上半年,国内多缸柴油机销量为238.56万台,同比增长10.70%。
值得注意的是,新能源浪潮冲击下,动力新科作为传统内燃机企业也面临着转型压力。为此,动力新科将积极应用混动等新技术,并开拓电驱桥业务新客户配套,进一步扩大电池Pack业务销量。另外,围绕发动机主业,动力新科还将在工程与农业机械、电力事业、燃气市场、艇机市场等领域积极拓展战略合作伙伴,开辟新的业务增长曲线和利润增长点。
同样陷入亏损的云内动力,则遭遇了亏损的进一步扩大。报告显示,2026年上半年,云内动力营业收入为23.30亿元,同比下降17.39%;归母净利润为亏损1.70亿元,较上年同期亏损1.43亿元扩大18.84%;经营活动现金流为-3.54亿元,较去年同期减少401.26万元。
半年业绩下滑背后,云内动力的主营业务表现不容乐观。官方数据显示,今年上半年,云内动力销售各型柴油机15.43万台,同比下降6.72%,增速跑输行业近17个百分点。这一方面是因为,商用车需求向大马力、高端化升级,云内动力传统优势的中小排量机型需求萎缩;另一方面是云内动力的新能源转型步伐迟缓,混动及纯电产品尚未形成规模收入,难以对冲传统柴油机业务的下滑。
这导致的问题是,已经“戴帽”的云内动力持续承压,经营利润不足以覆盖公司日常运营。从2026年中期报告来看,云内动力的净资产已降至4.86亿元,加权平均净资产收益率为-29.85%,比上年同期下降20.72个百分点,若经营持续不及预期,可能因期末净资产为负触及退市风险警示。
鉴于此,云内动力将聚焦发动机主业,通过专项营销、技术预研、新能源产品产业化及拓展国际市场来优化产品结构,并依托供应链集中采购与生产精益化管理以降本增效,从而提升盈利水平。此外,云内动力还将推动无人智驾装备、智能农机等新兴业务的规模化应用与市场推广,从而加快商业化进程,实现创收增利。
作为安徽省老牌柴油机企业,全柴动力和云内动力一样主营中小排量发动机,产品功率覆盖15-380马力,应用于汽车、叉车、农业装备、工程机械、发电机组等领域。受中小排量机型需求萎缩影响,全柴动力业绩同样不佳,2026年上半年营业收入为23.64亿元,同比下降1.12%;归母净利润为4315.37万元,同比下降18.98%。
从市场表现来看,全柴动力上半年销售多缸发动机18.56万台,同比增长2.77%,尽管增速不及行业大盘,但仍维持着增长。净利润下滑主要系产品毛利率下降所致。根据报告,2026年上半年,全柴动力毛利率为8.87%,较去年同期毛利率减少0.47个百分点。不过得益于销售商品、提供劳务收到的现金增加,报告期内全柴动力经营性现金流净额达2.89亿元,同比增长275.73%,实现2年连续上涨。
作为中国长安汽车集团有限公司控股的子公司,哈尔滨东安汽车动力股份有限公司(以下简称“东安动力”)主营汽车发动机、手动变速器、自动变速器和先进动力系统,客户涵盖乘用车和轻型商用车。
2026年上半年,东安动力实现营业收入24.82亿元,同比微增0.13%;归母净利润亏损893.47万元,相比上年同期盈利392.12万元,同比下降327.86%。东安动力营收微增盈利却大幅下降,主要是资产处置收益由上年同期的7647.50万元降至1627.02万元,减少约6020万元。